遺品整理の買取に税金はかかる?申告が必要な物と注意点!
遺品整理で出てきた着物や食器、時計や掛け軸を買取に出すとき、売ったお金に税金がかかるのかは多くの家族が気にするところです。
結論から言うと、家具や服、ふだん使いの食器のような生活用品は、いくらで売れても所得税はかかりません。
税金の対象になるのは、1個または1組が30万円を超える貴金属や書画、骨董と、金の延べ棒や金貨、趣味の高級車のような生活に使わない資産です。
しかも給与を1か所から受け取り年末調整を済ませた会社員なら、売って出た利益が年間20万円以下に収まれば確定申告もいらず、市区町村への住民税の申告だけで済みます。
この記事では、遺品整理の買取で税金がかかる物とかからない物の分け方、申告が必要になる金額、相続税との関係、損をしない売り方までを順番に整理しました。
この記事でわかること
- 遺品の買取で税金がかかる物とかからない物
- 売った遺品の税金の計算方法と申告が必要な金額
- 相続税と買取額の関係と売る前の注意点
- 買取額で遺品整理の費用を抑える頼み方
遺品の買取額は業者の査定力で大きく変わるので、まずは遺品整理の見積もり窓口の比較から、買取に対応した複数社の見積もりを並べてみましょう。
遺品整理の買取で税金がかかる物とかからない物
遺品を売ったお金に税金がかかるかどうかは、売った金額の大きさよりも、何を売ったかで決まります。
生活用品か、高額な貴金属や骨董か、資産として持っていた金かで、扱いがまったく違うんです。
まずは物の種類ごとの分け方と、税金がかかるときの計算方法、申告が必要になる金額を押さえておきましょう。
家具や服などの生活用品は非課税
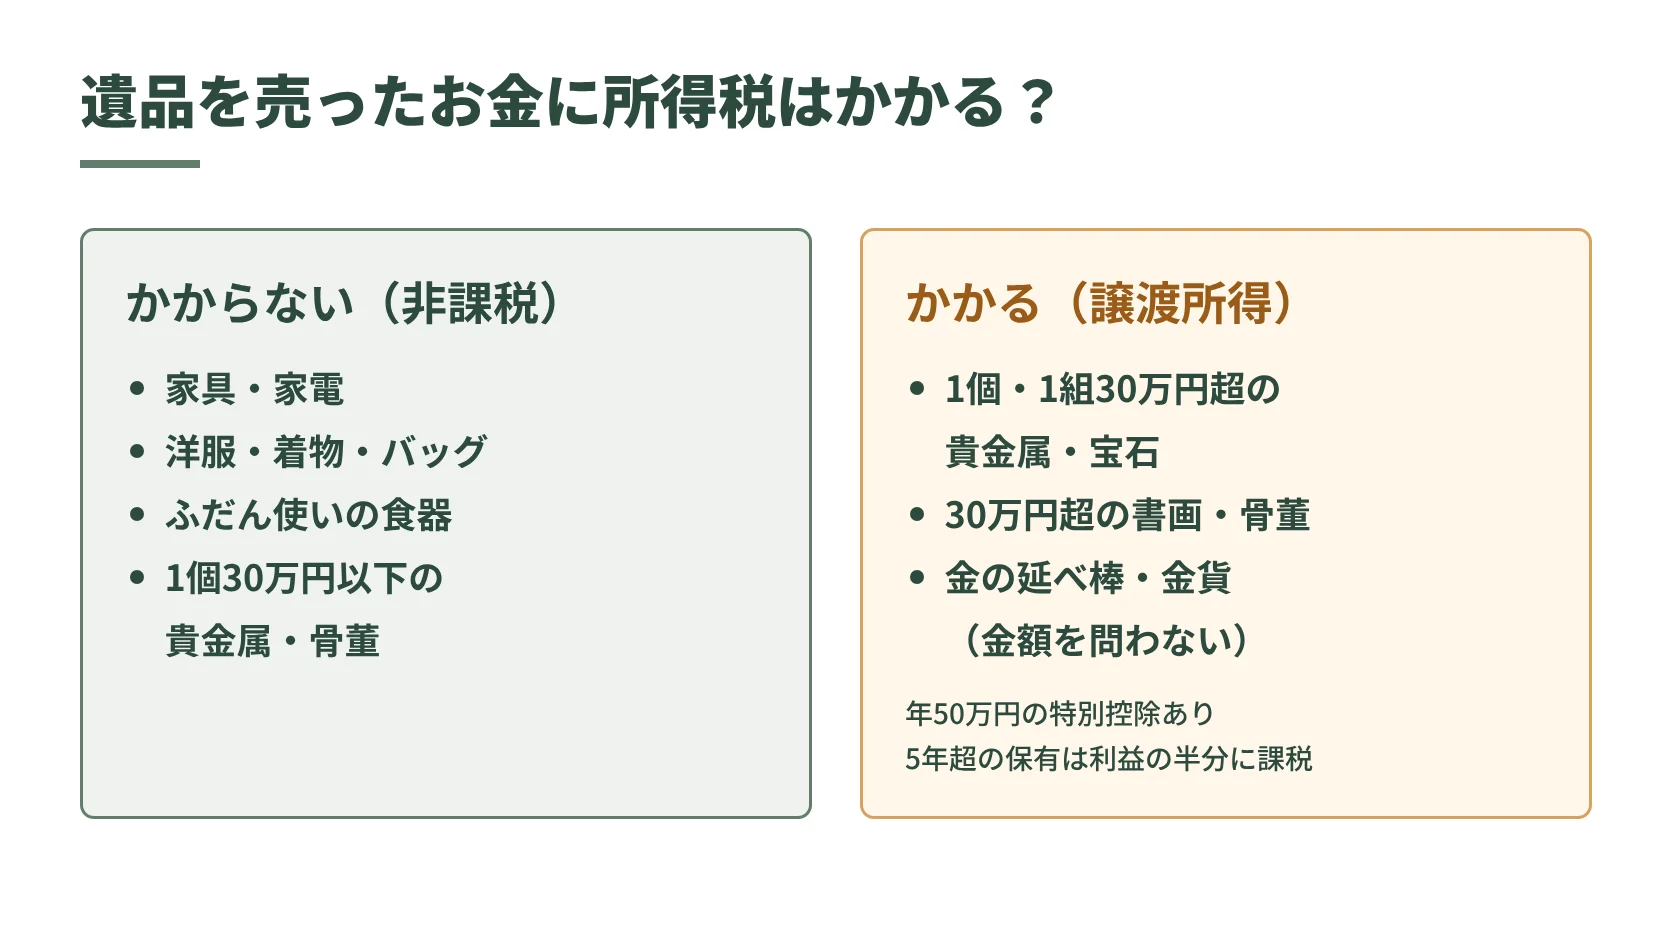
遺品整理で買取に出す物の大半は、所得税がかからない生活用品です。
所得税の決まりでは、家具や食器、家電、衣服、通勤に使っていた自動車のような生活に通常必要な動産を売って得たお金は、税金の対象から外れています。
つまり、タンスや冷蔵庫、洋服や着物を売ったお金は、いくらになっても所得税はかかりません。
遺品整理でよく買取に回る物を挙げると、次のようなものがすべて生活用品に入ります。
- タンスや食器棚、ダイニングセットなどの家具
- 冷蔵庫や洗濯機、テレビ、エアコンなどの家電
- 洋服や着物、バッグ、靴
- ふだん使いの食器や調理器具
- カメラやオーディオ、楽器
ブランドのバッグや高級な着物でも、日常の生活で使っていた物なら、ここに含まれますよ。
故人の車も、通勤や買い物に使っていた自家用車なら非課税ですが、趣味で持っていた高級車やクラシックカーは生活用品に入らない点に気をつけましょう。
そもそも中古の家財は、買ったときより安くしか売れないのが普通です。
買ったときの値段より安く売れば利益は出ていないので、税金を考える必要がそもそもないとも言えます。
反対に、生活用品を安く売って出た損は、給与などほかの所得から差し引くこともできない決まりです。
確定申告もいらないので、買取業者から受け取ったお金はそのまま家族で使って問題ありません。
買取額が数十万円になっても、売った物が生活用品なら税務署に何かを届け出る必要もないんです。
服の買取で値段を上げるコツは遺品整理で服を買取に出す方法にまとめているので、着物や洋服が多い家はあわせて確かめておきましょう。
ただし、相続税がかかる家では、家財も相続財産として数える必要があります。
所得税がかからないことと、相続財産に入らないことは別の話なので、この点は後半の相続税の節で詳しく見ていきます。
もう1つ気をつけたいのが、生活用品に見えても税金の対象になる物がまぎれていることです。
指輪やネックレス、腕時計、掛け軸、壺などは、金額によって扱いが変わるので、次の節で分け方を確かめてください。
30万円を超える骨董や貴金属は課税
生活用品の中でも、貴金属や宝石、書画、骨董だけは特別な扱いを受けるんです。
これらは1個または1組の値段が30万円を超えると、売ったときの利益に所得税がかかります。
反対に、1個30万円以下で売れた物なら、貴金属や骨董でも生活用品と同じく非課税です。
遺品整理で30万円の線を超えやすい物には、次のようなものがあります。
- ダイヤモンドやルビーなど宝石の付いた指輪やネックレス
- 金やプラチナの太いネックレス、ブレスレット
- 金やプラチナ製、宝石付きの高級腕時計
- 名のある作家の掛け軸や絵画
- 茶道具や古い陶磁器、刀剣
ここで大事なのは、30万円かどうかを1個または1組ごとに判断する点です。
たとえば、1点10万円の指輪を5点まとめて50万円で売った場合は、1点ずつは30万円以下なので課税されません。
一方で、対になった掛け軸や一双の屏風、そろいで売り買いされる茶道具一式、ペアのイヤリングは、組の合計で30万円を超えるかを見ることになります。
骨董は家族が見ても値打ちが分からないので、思いがけず高い値段が付いて、30万円の線を超えることがよくあるんです。
押し入れの奥の桐箱や、床の間に飾ってあった掛け軸は、捨てる前に必ず査定に出しましょう。
買取に対応した遺品整理の業者なら、片づけの見積もりと一緒に骨董や貴金属の査定もまとめて受けられるので、遺品整理の見積もり窓口の比較から複数社に見てもらうのが早道ですよ。
30万円を超えて売れたとしても、すぐに大きな税金がかかるわけではありません。
譲渡所得には年間50万円の特別控除があり、利益が50万円以下なら税金はかからない仕組みです。
さらに、故人が長く持っていた物なら、利益の半分だけが課税の対象になります。
税金がかかるかどうかの境目は、次の計算方法の節で具体的な数字を使って確かめてみてください。
大切なのは、30万円を超える品を売ったときに、売った品名と金額が分かる書類を残しておくことです。
買取業者が出す買取明細書や査定書が、あとで申告が必要かどうかを判断するときの材料になりますよ。
金の延べ棒や金貨は生活用品に入らない
遺品の中から金の延べ棒や金貨が出てくることがあります。
金の延べ棒(インゴット)や記念金貨は、生活に使う物ではないため、30万円以下でも生活用品の非課税にはなりません。
金地金を売って利益が出れば、金額にかかわらず譲渡所得として扱われる仕組みです。
ここ数年で金の値段は大きく上がっているので、故人が昔に買った金を今売ると、買ったときの何倍もの値段が付くことがめずらしくありません。
故人が金の積立をしていた場合や、銀行や貴金属店で延べ棒を買っていた場合は、利益が数百万円になることもあるんです。
金の売却でもう1つ知っておきたいのが、1回に200万円を超える金を売ると、買取業者から税務署へ支払調書が出されることです。
支払調書には売った人の名前や住所、金額が書かれるので、税務署は誰がいくらの金を売ったかを把握しています。
200万円を超えないように何回かに分けて売っても、利益が出ていれば申告が必要なことに変わりはありません。
申告が必要なのに申告しないと、あとから無申告加算税や延滞税がかかるので、分けて売る意味はないと考えてください。
金の利益を計算するには、故人が金を買ったときの値段と時期が分かる書類が役に立ちます。
購入時の納品書や保証書、金の積立の取引明細が残っていないか、遺品の中を探しておきましょう。
書類が見つからない場合は、売った金額の5%を買ったときの値段とみなして計算する方法がありますが、実際より利益が大きく計算されて税金が高くなります。
金の延べ棒は、刻印を見れば重さと製造元が分かるので、買取に出す前に写真を撮っておくと、相続人の間で話をするときにも役立ちますよ。
なお、金のネックレスや指輪のようなアクセサリーは貴金属の扱いになり、1点30万円以下なら非課税です。
同じ金でも、延べ棒や金貨なのか、身に着けるアクセサリーなのかで扱いが変わることを覚えておきましょう。
遺品を売ったときの税金の計算方法
30万円を超える骨董や金の延べ棒を売ったときは、次の順番で税金がかかる金額を計算します。
計算の式は、売った金額から、買ったときの値段と売るためにかかった費用を引き、さらに特別控除の50万円を引くという形です。
ここで押さえたいのが、相続した物は故人が買ったときの値段と時期をそのまま引き継ぐという点になります。
相続した日に新しく手に入れたことにはならず、故人が30年前に買った掛け軸なら、30年前の値段と時期で計算するんです。
そして、持っていた期間が5年を超える物は長期の扱いになり、計算した利益の半分だけが他の所得と合わせて課税されます。
故人が長く持っていた遺品は、ほとんどがこの長期に当たるので、思っているより税金は小さくなりますよ。
具体的な数字で計算してみましょう。
| 計算の順番 | 掛け軸を80万円で売った例 |
|---|---|
| 売った金額 | 80万円 |
| 買ったときの値段(不明のため売った金額の5%) | 4万円 |
| 売るための費用 | 0円 |
| 特別控除 | 50万円 |
| 差し引いた利益 | 26万円 |
| 長期なので半分にする | 13万円が課税の対象 |
この13万円が、給与や年金などほかの所得と合わせて所得税と住民税の計算に入ります。
同じ掛け軸でも、故人が50万円で買ったことが分かる書類があれば、利益は0円になり、税金はかかりません。
だからこそ、購入時の領収書や鑑定書、箱書きなど、買った値段と時期が分かる物は捨てずに残しておくことが大切です。
50万円の特別控除は、1年間に売った物の利益を合わせて差し引きます。
同じ年に骨董と金の延べ棒を売った場合は、両方の利益を足してから50万円を引く計算です。
売る年を分ければ、それぞれの年で50万円の控除を使えるので、高額な遺品が何点もある家は、年をまたいで売るのも1つの方法になります。
売るためにかかった鑑定料や運送料は、売るための費用として差し引けるので、領収書を保管しておきましょう。
確定申告が必要になる金額の目安
遺品を売って税金の対象になる利益が出ても、すべての人に確定申告が必要なわけではありません。
会社員で、給与を1か所から受け取り、年末調整を済ませている人は、給与以外の所得が年間20万円以下なら確定申告は不要です。
この20万円は、前の節で計算した「長期なら半分にしたあと」の金額で判断します。
先ほどの掛け軸の例なら、課税の対象が13万円なので、ほかに副業などの所得がなければ確定申告は不要です。
年金で暮らしている人は、公的年金の全部が源泉徴収の対象で、収入が400万円以下、年金以外の所得が20万円以下なら、確定申告をしなくて済みます。
反対に、次のような人は、遺品の売却で出た利益を確定申告する必要があります。
- 会社員で、遺品の売却とほかの副収入の所得を合わせて20万円を超える人
- 自営業やフリーランスで、もともと確定申告をしている人
- 金の延べ棒などを売って大きな利益が出た人
自営業の人は、20万円以下でも売却の利益を申告書に入れて計算することになります。
確定申告の時期は、売った年の翌年2月16日から3月15日までです。
もう1つ見落としやすいのが住民税です。
所得税の確定申告がいらない20万円以下の場合でも、住民税には同じ仕組みがないため、市区町村への住民税の申告が必要になります。
住民税の申告は、住んでいる市区町村の税務の窓口で受け付けているので、売った年の翌年の春に申告しておきましょう。
確定申告では、売った品名と金額、買ったときの値段、売った日付を書くため、買取明細書と購入時の書類をそろえておくと手続きがすぐに終わります。
なお、遺品を売ったお金を相続人で分ける場合は、それぞれが受け取った分に応じて、各自で申告するのが基本です。
誰か1人がまとめて売って代金を分けたときは、売った品ごとに誰がいくら受け取ったかを記録しておくと、申告で迷いません。
相続税と買取額の関係
遺品を売ったときの所得税とは別に、もう1つ関わってくるのが相続税です。
家具や着物、骨董などの家財も、すべて亡くなった日の値段で相続財産に数えます。
所得税が非課税の生活用品でも、相続税の計算では財産に含まれる点が大きな違いです。
とはいえ、相続税がかかるのは、遺産の合計が基礎控除を超える家だけになります。
基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人が子ども2人なら4,200万円です。
遺産の合計がこの金額以下なら相続税はかからず、家財の値段を細かく調べる必要もありません。
相続税がかかる家では、家財の値段をどう決めるかが問題になります。
家財は、同じような物が中古でいくらで売買されているかや、専門家の意見をもとに値段を決めるのが基本です。
1個または1組が5万円以下の家具や家電は、まとめて「家財一式」として評価できますよ。
ここで役に立つのが、遺品整理のときに受け取る買取額の明細です。
中古の家財は思っているより値段が付かず、タンスや食器棚の多くは買取額が0円か数千円になります。
買取明細書は、家財の値段が低いことを示す根拠の1つになるので、相続税の申告をする家は必ず保管しておきましょう。
反対に、高額な骨董や絵画は、相続税の申告で家財一式にまとめず、1点ずつ値段を出す必要があります。
申告のあとで高額な値段で売れた骨董があると、税務署から申告の値段が低すぎたと指摘される原因になるので、相続税の申告前に査定を受けておくと安心です。
また、相続税を払った人が、相続した物を相続税の申告期限の翌日から3年以内に売った場合は、払った相続税の一部を買ったときの値段に足して、所得税を軽くできる特例もあります。
なお、遺品整理の業者に払った費用は、相続税の計算で遺産から差し引くことはできません。
相続税と遺品整理の費用の関係は遺品整理費用の債務控除の解説で詳しく説明しているので、相続税の申告をする家は先に読んでおきましょう。
遺品整理の買取で税金と費用の損を防ぐ進め方
遺品の買取で税金がかかる物とかからない物が分かったら、次は実際にどう売るかを考える番です。
売る順番や頼む先を間違えると、税金で損をしたり、買取額が安くなったり、家族の間でもめごとが起きたりします。
ここでは、買取額で遺品整理の費用を抑える方法と、売る前に必ず済ませておきたい準備を順に見ていきましょう。
買取額で遺品整理の費用を相殺する
遺品整理の業者の中には、片づけと買取を一緒に引き受けるところがあります。
こうした業者に頼むと、買い取った金額を作業の料金から差し引いてもらえるので、支払う総額を大きく抑えられます。
家具や家電、着物や食器はほとんど非課税なので、買取額が増えても税金を気にする必要はありませんよ。
荷物が少なく、時間にも余裕があるなら、リサイクルショップやフリマアプリで家族が1つずつ売るのも1つの方法です。
ただ、遺品整理の量になると、自分たちで売ろうとして次のようなところで手が止まる家が多いんです。
- どの遺品に値段が付くのか、30万円を超える骨董が混じっていないか見分けられない
- 家具や家電の買取と片づけを別々の業者に頼むと、日程の調整と運び出しが二度手間になる
- 1社の買取額と作業料金が妥当なのか、比べる相手がいない
こうした悩みは、買取に対応した遺品整理の業者を、一括見積もりの窓口でまとめて比べると解決できます。
1回の申し込みで複数社が見積もりを出すので、作業料金と買取額、差し引いたあとの総額を同じ条件で並べられますよ。
ある業者は骨董を値段なしで処分すると言い、別の業者は買取額を付けると言えば、どちらに任せれば得かがひと目で分かります。
窓口によっては、登録のときに許可や実績を確かめた業者だけを紹介しているので、初めて業者を探す家族でも安心して比べられるのも利点です。
見積もりは無料で、比べたあとに断ることもできるため、まずは遺品にどれくらいの値段が付くのかを知るところから始めましょう。
買取額と作業料金をまとめて比べるなら
- 買取に対応した複数社の見積もりを1回の申し込みで受け取れる
- 作業料金から買取額を差し引いた総額を同じ条件で比べられる
- 見積もりは無料で、比べたあとに断ることもできる
\ 遺品整理時の買取も対応 /
見積もりを頼むときは、買取を希望する物と、骨董や貴金属がありそうな場所を最初に伝えておきましょう。
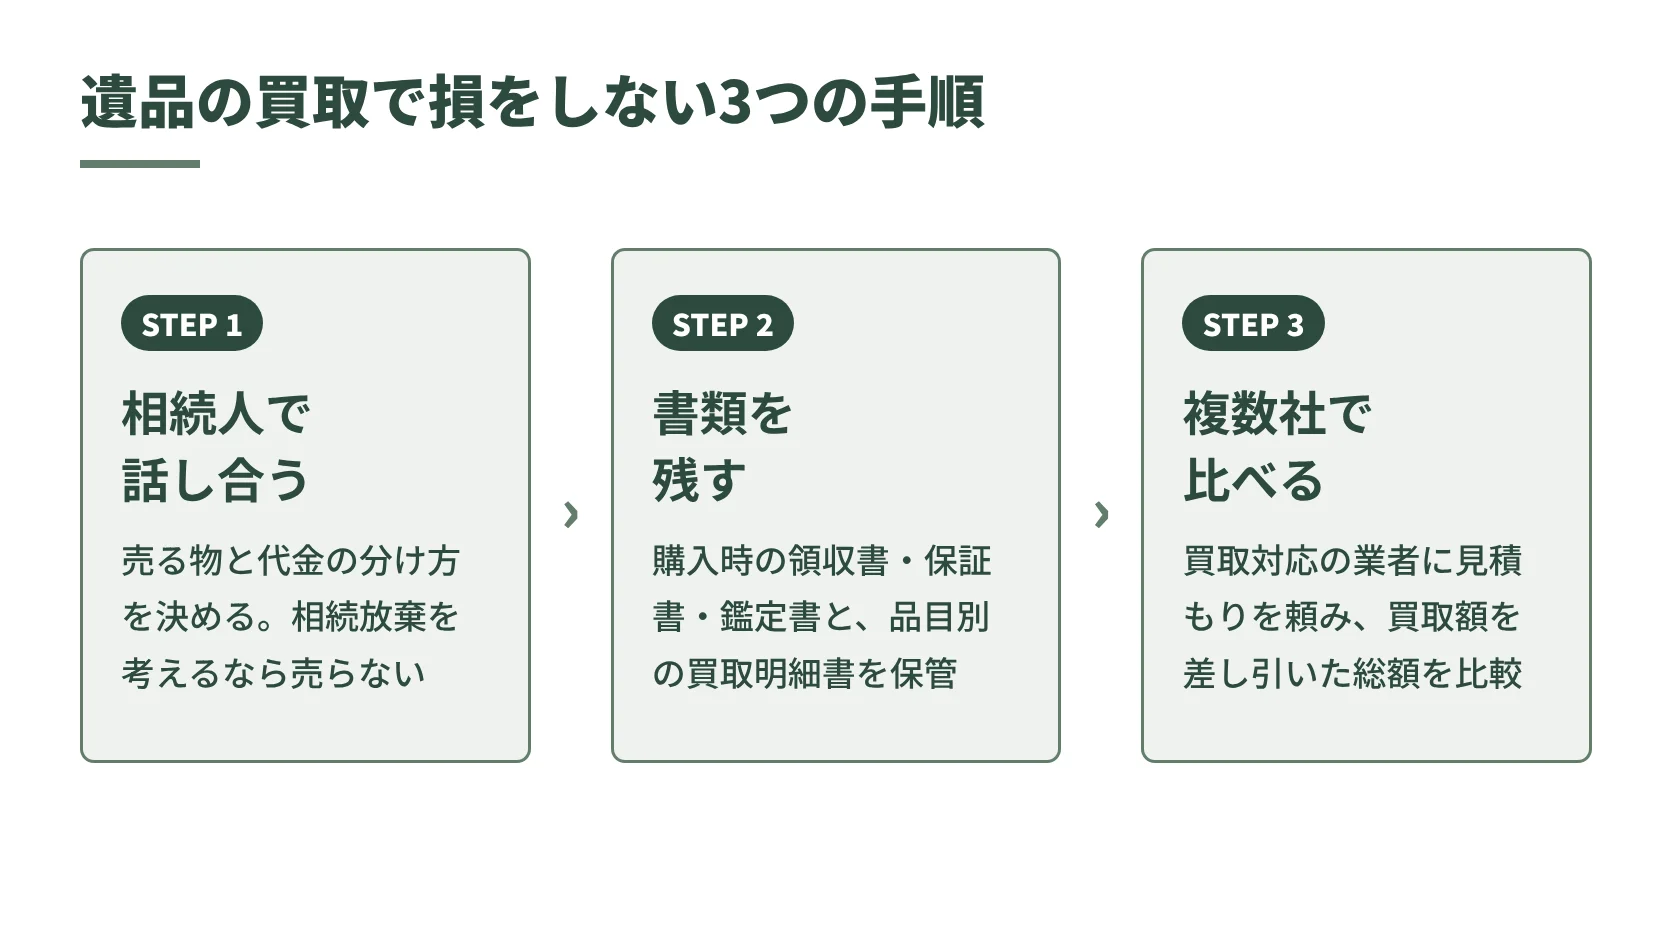
見積書には、作業料金と買取額を分けて、品目ごとの買取額を書いてもらうと、あとで申告や相続人への説明に使えます。
売る前に相続人で話し合っておく
遺品を売る前に、必ず済ませておきたいのが相続人どうしの話し合いです。
亡くなった人の物は、遺産の分け方が決まるまで、相続人全員のものとして扱われます。
そのため、1人の相続人がほかの相続人に断りなく遺品を売ると、あとで「勝手に売った」ともめる原因になってしまうんです。
特に、骨董や貴金属、金の延べ棒のように値段の高い物は、売る前に相続人全員の了解を取っておきましょう。
売ったお金を誰がいくら受け取るかを先に決めておけば、確定申告で誰が申告するかもはっきりします。
もう1つ注意したいのが、相続放棄を考えている場合です。
故人に借金があるなどの理由で相続放棄をするつもりなら、手続きの前も後も、遺品を売ったり処分したりしてはいけません。
手続きの前に遺品を売ると相続を受け入れたものと扱われ、放棄したあとに遺品を隠したり使ったりしても、同じく放棄が認められなくなるからです。
相続放棄は、自分が相続人になったと知った日から3か月以内に家庭裁判所へ申述する手続きなので、迷っているうちは遺品を売らずに置いておきましょう。
値段の付く物を売ることはもちろん、高価な品を形見として持ち帰ることも、放棄が終わるまでは控えてください。
話し合いでは、次の3つを決めておくとスムーズです。
- 残す物と売る物、処分する物の分け方
- 売ったお金を誰がいくら受け取るか
- 買取の業者を誰が探し、誰が立ち会うか
相続人が遠くに住んでいて集まれない場合は、遺品の写真を共有して、残したい物を先に聞いておくと話が早く進みます。
決めた内容はメモに残し、相続人全員が見られるようにしておくと、あとから「聞いていない」と言われる心配がありません。
遺産の分け方を書面にまとめる遺産分割協議書を作る家は、売った遺品と代金の分け方もそこに書いておくと確実です。
高額品は査定書と購入時の記録を残す
骨董や貴金属、金の延べ棒など、値段次第で税金に関わる遺品は、売る前後の記録をしっかり残しておきましょう。
税金の計算で必要になるのは、売った金額、買ったときの値段、故人が買った時期の3つです。
この3つが書類で分かれば、税金を正しく、しかもできるだけ少なく計算できます。
遺品の中で探しておきたい書類には、次のようなものがあります。
- 貴金属店や百貨店の領収書、保証書
- 骨董や絵画の鑑定書、作家の箱書き
- 金の延べ棒の購入時の納品書や積立の取引明細
- 高級腕時計の保証書や購入店のカード
買ったときの値段が分からないと、売った金額の5%しか差し引けず、本当より利益が大きく計算されてしまいます。
保証書や鑑定書は、買取の値段を上げる材料にもなるので、遺品整理で書類の束を見つけたら、捨てる前に中身を確かめてください。
売ったあとは、買取業者が出す買取明細書を必ず受け取りましょう。
明細書には、品名ごとの買取額が書かれているかを確かめ、「一式」としか書かれていなければ品目別に書いてもらうよう頼んでください。
30万円を超えるかどうかは1個または1組ごとに判断するので、品目別の金額が分からないと、非課税かどうかを説明できないからです。
高額な骨董は、1社だけでなく複数の業者に査定してもらうと、買取額の差が分かります。
査定額が業者によって何倍も違うことは骨董ではよくあるので、1社の言い値で手放すのはもったいないですよ。
遺品整理の見積もり窓口を使えば、買取に対応した複数社の査定額と片づけの料金を一度に比べられ、骨董だけを別の店に持ち込む手間も省けます。
査定書や買取明細書は、確定申告や相続税の申告で使うため、申告が終わってからもしばらくは手元に保管しておきましょう。
相続人が何人もいる場合は、明細書のコピーを全員に渡しておくと、代金の分け方でもめることもありません。
書類をまとめた封筒を1つ作り、遺品整理が終わるまで決まった人が預かっておくと、なくす心配も減らせますよ。
税理士に相談したほうがいい場面
遺品整理の買取の多くは生活用品なので、税理士に相談しなくても税金の心配はほとんどありません。
ただし、次のような場面では、売る前に税理士に一度相談しておくと、税金で損をせずに済みます。
- 金の延べ棒や金貨など、利益が大きくなりそうな物を売る
- 1点で数百万円の値段が付く骨董や絵画がある
- 遺産の合計が相続税の基礎控除を超えそう
- 相続人の間で、売ったお金の分け方が決まっていない
特に、相続税を払う家が金や骨董を売るときは、相続税と所得税の両方を見て売る時期を決める必要があります。
相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に加えて所得税を軽くできるので、売る時期によって払う税金が変わるんです。
反対に、相続税がかからない家で、売る物が家具や服、日用品ばかりなら、税理士に相談する必要はありません。
高額品がある家は、売る前に一度税理士へ問い合わせ、相談の料金と流れを確かめておきましょう。
相談に行くときは、遺品の一覧と査定書、購入時の書類、相続人の一覧を持っていくと、話が早く進みます。
税務署でも、確定申告の書き方についての電話相談を受け付けているので、計算が合っているか不安なときに使えますよ。
一方で、遺品を「税金がかからない物」と「かかる物」に分ける作業は、遺品整理の業者に査定してもらうのが早道です。
買取に慣れた業者なら、30万円を超えそうな骨董や貴金属をその場で見分けて、品目別の買取額を出してくれます。
まずは業者の査定で遺品の値段をつかみ、高額品があると分かってから税理士に相談するという順番にすると、相談料も時間もむだになりません。
買取に強い業者を探すときは、古物商の許可を持っているかを必ず確かめてください。
中古品を買い取るには古物商の許可が必要で、許可のない業者に高額品を任せると、買取額の根拠も説明されないまま安く手放す結果になるからです。
高額品の見分けと買取額の比較、片づけの見積もりを一度に済ませるなら、買取に対応した業者が集まる見積もり窓口を使うのが近道です。
見積もりの窓口を比べたい方へ
遺品整理の見積もり窓口を比較する
まとめ 遺品整理の買取と税金のポイント
遺品整理で家具や家電、服や着物、ふだん使いの食器を売ったお金には、いくらになっても所得税はかかりません。
税金の対象になるのは、1個または1組が30万円を超える貴金属や宝石、書画、骨董と、金の延べ棒や金貨です。
税金の対象になっても、年間50万円の特別控除があり、故人が5年を超えて持っていた物は利益の半分だけが課税されます。
相続した物は、故人が買ったときの値段と時期を引き継ぐので、購入時の領収書や鑑定書、保証書は捨てずに残しておきましょう。
会社員なら、給与以外の所得が20万円以下で確定申告は不要ですが、住民税の申告は別に必要になります。
1回に200万円を超える金の売却は、買取業者から税務署へ支払調書が出るので、利益が出たら必ず申告してください。
相続税がかかる家では、家財も亡くなった日の値段で相続財産に数え、買取明細書がその値段の低さを示す根拠の1つになります。
金の延べ棒や数百万円の骨董を売る家、相続税の申告が必要な家は、売る時期を決める前に税理士へ一度相談しておきましょう。
売る前には相続人全員で話し合い、相続放棄を考えているなら遺品には手を付けずに家庭裁判所での手続きを優先することが大切です。
そして、遺品整理の費用を抑える一番の方法は、買取に対応した業者に片づけと買取をまとめて頼み、買取額を作業料金から差し引いてもらうことです。
買取に慣れた業者なら、30万円を超えそうな骨董や貴金属もその場で見分け、品目別の買取額を明細に書いてくれます。
業者によって買取額も作業料金も大きく変わるので、1社で決めず、買取に対応した複数社の総額を並べてから選ぶことが損をしない近道になります。
遺品整理の買取額と作業料金は、遺品整理の見積もり窓口の比較から複数社の見積もりを無料で取り寄せて確かめましょう。
最新の料金・受付条件は、各自治体・施設の公式案内をご確認ください。