遺品整理費用は債務控除できる?相続税の扱いと減らし方!
遺品整理の費用を払ったあとで、相続税の申告で差し引けないのか気になる方は多いですよね。
葬儀代は遺産から差し引けるのに、同じように故人のために払った片づけ代はどうなるのか、迷うのは当然なんです。
結論から言うと、遺品整理費用は相続税の債務控除にも葬式費用にも入りません。
この記事では、差し引けない理由と例外、そして税金で戻らない分を実際の支払いで減らす方法をまとめました。
この記事でわかること
- 遺品整理費用が債務控除や葬式費用に入らない理由
- 生前の未払い代金や相続放棄した人の扱い
- 家を売るときの譲渡費用と空き家の特別控除
- 買取と相見積もりで遺品整理の支払いを減らす方法
税金で取り戻せない以上、いちばん効くのは支払う額そのものを下げることなので、まずは遺品整理の見積もり窓口の比較で複数社の総額を並べてみましょう。
遺品整理費用は債務控除の対象になるか
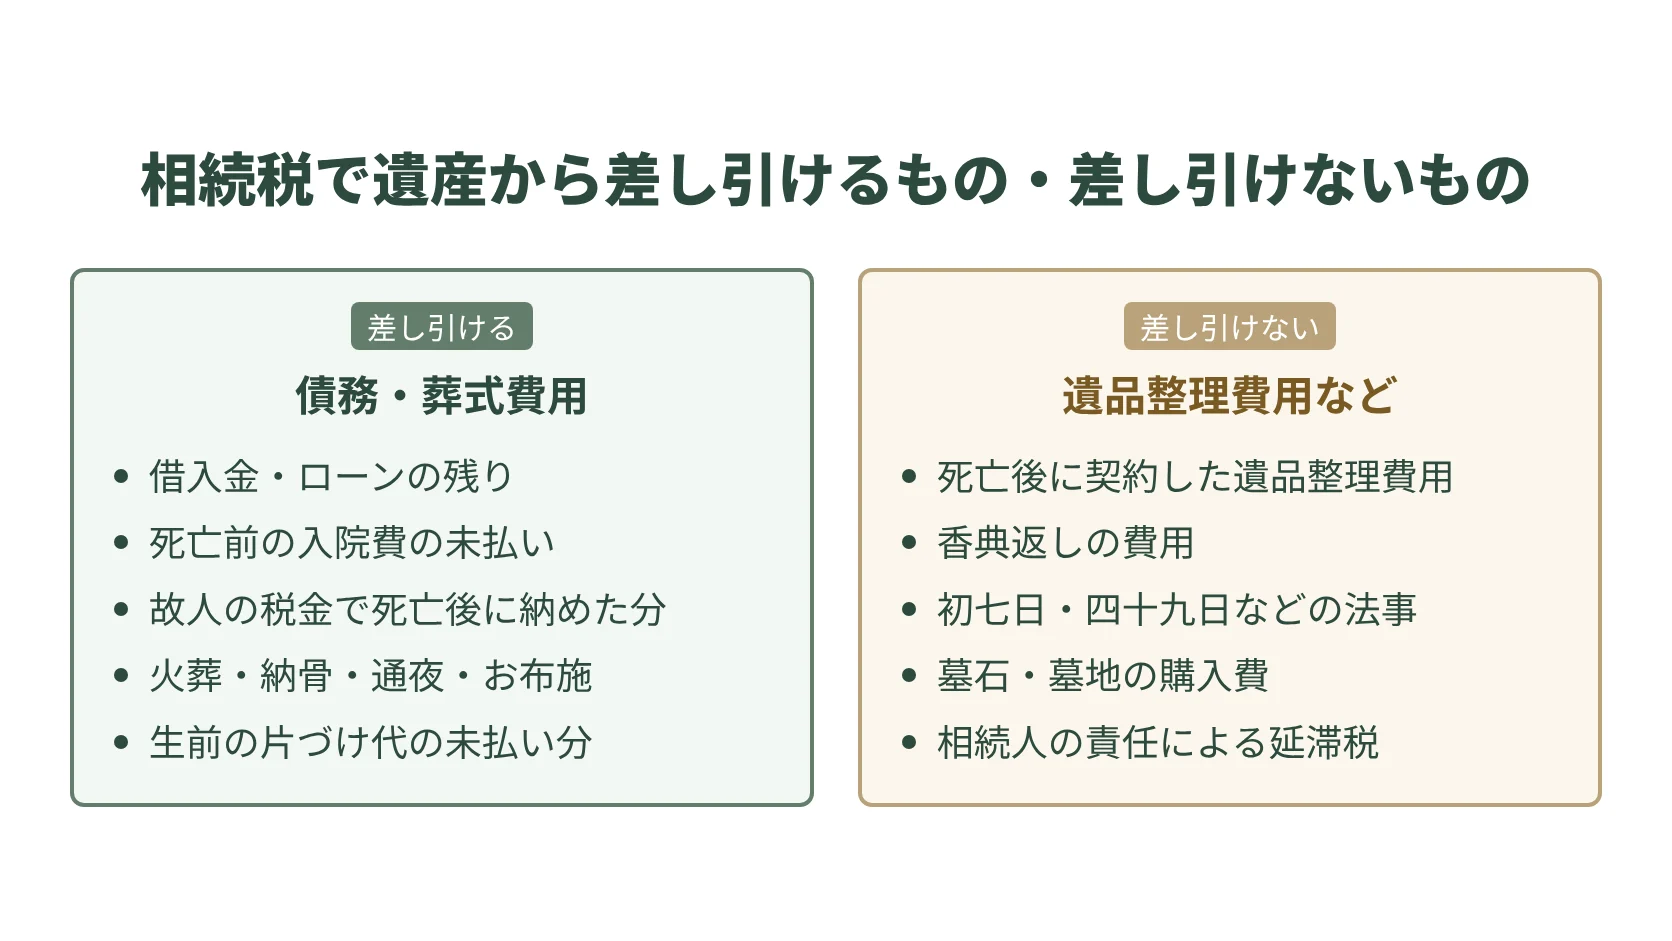
相続税の計算では、遺産から借金や葬式費用を差し引けます。
ただし、相続税がかかるのは、遺産の総額が基礎控除の3000万円+600万円×法定相続人の数を超える家だけです。
たとえば相続人が子ども2人なら4200万円までは相続税がかからず、申告も要らないので、遺品整理費用を差し引けるかどうかを気にする必要はありません。
相続税がかからない家でも、かかる家でも、片づけ代を減らすいちばんの近道は、支払う額そのものを下げることなんです。
ここでは、何が差し引けて何が差し引けないのか、その線引きの中で遺品整理費用がどこに入るのかを順に見ていきましょう。
債務控除で差し引ける借金と未払金
債務控除とは、故人が残した借金などを遺産の額から差し引いて、相続税を計算する仕組みです。
差し引けるのは、故人が亡くなった時点で実際にあった故人の債務で、確実に払わなければならないものに限られます。
代表的なのは、銀行やカードローンの借入金、住宅ローンの残り、クレジットカードの未決済分です。
亡くなる前に受けた入院や治療の代金を、亡くなったあとに病院へ払った場合も、故人の未払金として差し引けますよ。
税金も対象になります。
故人の所得税や住民税、固定資産税のうち、亡くなったあとに相続人が納めたものは、亡くなった時点で金額が決まっていなくても差し引けるんです。
反対に、差し引けない債務もあります。
故人が生前に買ったお墓や仏壇の未払い代金は、お墓や仏壇そのものに相続税がかからないため、その代金も差し引けません。
相続人が申告を遅らせたせいでかかった延滞税や加算税も、相続人の責任で生じたものなので対象外になります。
ここで大事なのは、債務控除の対象が「亡くなった時点で、故人が負っていた支払い」だという点です。
亡くなったあとに相続人が新しく契約して払うお金は、故人の債務ではありません。
差し引ける債務の範囲は、国税庁の相続財産から控除できる債務のページで確かめられます。
債務控除で差し引けるものの例
- 借入金・住宅ローンの残り・カードの未決済分
- 亡くなる前の入院費や治療費の未払い分
- 故人の所得税・住民税・固定資産税で死亡後に納めた分
遺品整理は、故人が亡くなったあとに相続人が業者と契約して行う作業です。
そのため、遺品整理費用はこの「故人の債務」には当てはまらず、債務控除では差し引けない仕組みになっています。
申告のときに領収書をそろえても、この点は変わりません。
葬式費用に遺品整理が入らない理由
相続税では、債務とは別に、葬式費用も遺産から差し引けます。
差し引ける葬式費用は、火葬や埋葬、納骨にかかった費用、遺体や遺骨を運ぶ費用、お通夜の費用、お寺への読経料やお布施などです。
葬儀の前後に欠かせない費用として、通夜振る舞いの飲食代や会葬御礼の品の代金も、葬式費用に入りますよ。
一方で、葬式費用に入らないものもはっきり決まっています。
香典返しの費用、墓石や墓地を買う費用、墓地を借りる費用、初七日や四十九日などの法事の費用は差し引けません。
遺品整理費用も、この「入らない」側に分類されます。
葬式費用として認められるのは、あくまで故人を弔う儀式そのものと、その儀式に欠かせない支出だけだからです。
遺品整理は、葬儀が終わったあとに家財を片づけ、部屋を空けるための作業になります。
故人のための作業ではありますが、弔いの儀式とは別のものとして扱われるんです。
四十九日の法要と同じ時期に片づけを進める家は多いものの、法要の費用が差し引けない以上、その前後の片づけ代も差し引けないと覚えておきましょう。
葬儀社のプランに「遺品整理」や「お片づけサービス」が含まれていることもあります。
その場合も、葬儀の費用と片づけの費用は分けて考える必要があるので、請求書の内訳を項目ごとに残しておいてください。
まとめて葬式費用に入れて申告し、税務調査で片づけ分を否認されると、追加の税金を納めることになります。
葬式費用を差し引くには、領収書や支払いのメモが欠かせません。
お布施や心付けのように領収書が出ない支払いは、日付、相手、金額をメモに残しておくと、申告のときにそのまま使えますよ。
葬儀と遺品整理を同じ業者に頼んだときほど、内訳を分けた請求書をもらっておくことが大切なんです。
生前に頼んだ片づけの未払い代金は別
遺品整理費用が差し引けないのは、亡くなったあとに相続人が契約して払う費用だからです。
では、故人が生きているうちに自分で業者に片づけを頼んでいた場合はどうなるのでしょうか。
故人が生前に片づけや不用品の回収を依頼し、作業も終わっていたのに、代金を払う前に亡くなったときは、その未払い代金は故人の債務になります。
亡くなった時点で、故人がすでに業者へ払う義務を負っていたからです。
この場合は、借入金や入院費の未払いと同じように、債務控除で差し引けますよ。
ポイントは、故人本人が契約していたこと、亡くなる前に作業が済んでいたこと、金額が請求書などで確かめられることの3つです。
故人の名前で出された契約書や請求書が残っていれば、それが債務の証拠になります。
反対に、故人が「いずれ業者に頼もう」と話していただけのものや、見積もりを取っただけのものは、まだ債務ではありません。
亡くなったあとに相続人がその見積もりで契約しても、故人の債務にはならないんです。
前払いで代金を払い終えていた場合は、すでに故人の預金からお金が出ているので、差し引く債務そのものがありません。
老人ホームや施設に入る前に家の片づけを済ませていた家では、この未払い代金が残っていないか、故人の郵便物や通帳の引き落とし予定を一度見ておきましょう。
片づけの代金と同じように、亡くなる前に使っていた介護サービスや施設の利用料の未払い分も、故人の債務として差し引けます。
施設から届く最後の請求書は、亡くなった月の利用分が書かれていることが多いので、捨てずに保管しておいてください。
債務控除の対象かどうかは、支払いの名目ではなく、亡くなった時点で故人に支払う義務があったかどうかで決まります。
判断に迷う請求書が出てきたら、契約した人と作業の日付を確かめたうえで、申告を頼む税理士に一度見てもらいましょう。
相続放棄した人と債務控除の関係
相続放棄をした人は、最初から相続人ではなかったことになります。
そのため、故人の借金を代わりに払ったとしても、その分を債務控除で差し引くことはできません。
ただし、葬式費用だけは扱いが違います。
相続放棄をした人でも、生命保険金などを受け取って相続税がかかり、実際に葬式費用を負担していれば、その負担分を差し引けるんです。
喪主として葬儀代を払った長男が相続放棄をしていた、という家はめずらしくないので、この違いは知っておくと役立ちますよ。
遺品整理費用については、相続放棄をした人でも、していない人でも、差し引けない点は同じです。
むしろ相続放棄を考えている人にとって、遺品整理は税金よりも先に気をつけたい作業になります。
値段がつく家財を売ったり処分したりすると、相続することを認めたとみなされ、相続放棄ができなくなるからです。
相続放棄は、自分が相続人になったと知った日から3か月以内に家庭裁判所で手続きする決まりがあります。
放棄を少しでも考えているなら、遺品整理の業者を呼ぶ前に、弁護士や司法書士に一度相談しておきましょう。
形見として写真や手紙を持ち帰る程度なら問題になりにくいものの、家具の処分や買取は避けておくのが安全です。
賃貸住宅の明け渡しを急かされている場合も、まず放棄するかどうかを決めてから片づけに入る順番を守ってください。
相続放棄をすると、遺品整理の費用を払う立場からも外れます。
家財の片づけは、放棄していない相続人か、全員が放棄したあとに選ばれる相続財産の管理人が進めることになるんです。
相続人の中で放棄する人としない人が分かれる家では、誰が片づけと支払いを受け持つのかを早めに話し合っておきましょう。
この話し合いが遅れると、片づけの期限だけが迫り、費用の分担でもめる原因になります。
売却時の譲渡費用にも入りにくい
相続した実家を売ると、売れた金額から取得費と譲渡費用を引いた利益に、所得税と住民税がかかります。
そこで、遺品整理費用をこの譲渡費用に入れて、売ったときの税金を減らせないかと考える方もいるでしょう。
譲渡費用に入るのは、家を売るために直接かかった費用です。
不動産会社への仲介手数料、売買契約書の印紙代、売るために建物を取り壊した費用などがこれに当たります。
一方で、家の修繕費や固定資産税のような、持っている間の維持や管理にかかった費用は譲渡費用に入りません。
遺品整理費用は、この線引きの中では「入りにくい」側に置かれていると考えてください。
国税不服審判所は、売買契約に「家の中の動産を撤去する」という特約があり、売主がその特約に沿って片づけた遺品の費用でも、譲渡費用とは認めませんでした。
この事例では、売主が遺品を自宅に引き取って保管していたため、家を売るためではなく遺品を整理するために払った費用だと判断されました。
家を売るかどうかに関係なく、遺品はいずれ誰かが片づけるものなので、片づけ代は売るための費用とは言いにくい面があるんです。
一方で、買主から家財を全部撤去して引き渡すよう求められ、建物の解体とセットで残った物だけを処分したときは、その撤去費用が譲渡費用に入るかどうかを税理士と詰める余地が残ります。
形見や貴重品を持ち帰ったあとの、本当に売るためだけに残った物の撤去費用なのかどうかが、分かれ目になるわけです。
家を売る予定があるなら、遺品整理の見積書と、残置物の撤去や解体の見積書を分けてもらっておくと、あとで税理士が判断しやすくなります。
売買契約書の特約の文言も、申告のときに確認される大事な書類ですよ。
譲渡費用に入れるかどうかは金額が大きいほど税金の差も大きくなるため、確定申告の前に税理士に一度確認しておきましょう。
税金で戻る見込みが小さい費用だと分かれば、最初から片づけ代そのものを安く抑えることに力を注げます。
遺品整理費用を債務控除できない分を減らす方法
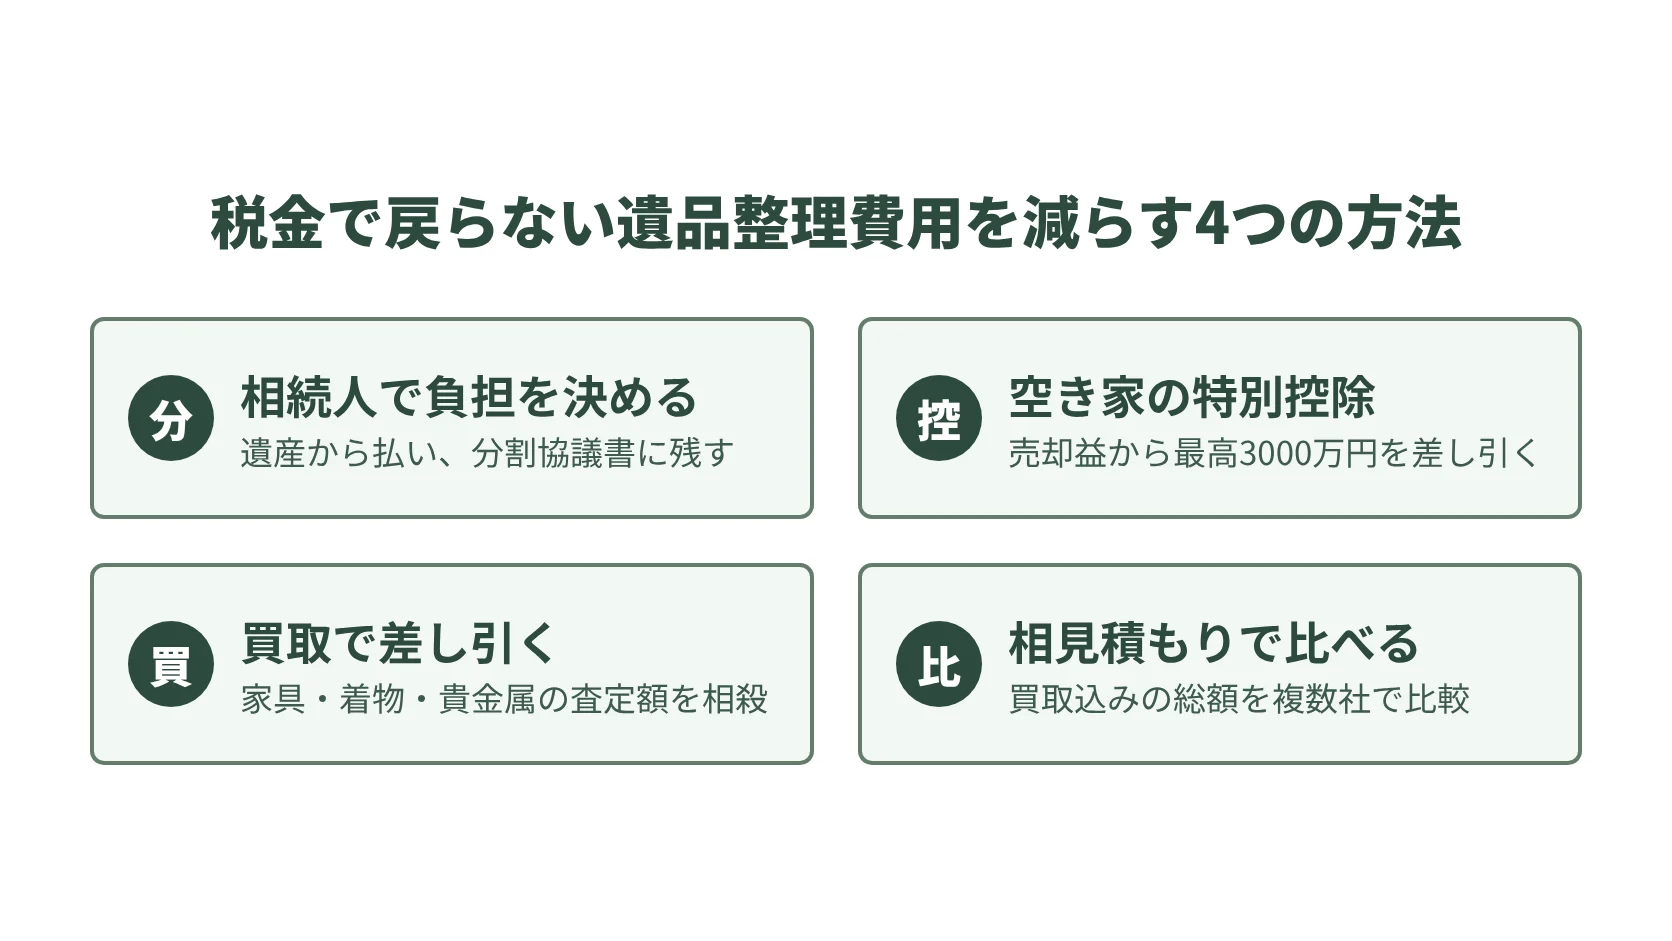
遺品整理費用は相続税でも売却時の税金でも差し引けないため、払った分は基本的にそのまま家族の負担になります。
だからこそ、誰がどう払うかを決め、使える特例を使い、支払う額そのものを下げることが大切なんです。
遺産から払うなら相続人で負担を決める
遺品整理費用は税金で差し引けなくても、誰の財布から払うかは家族で決められます。
よくあるのは、故人の預金から遺品整理費用を払い、残った遺産を相続人で分ける方法です。
この方法なら、片づけを引き受けた1人だけが費用を負担する形にならず、相続人全員で公平に負担できますよ。
ただし、故人の預金は、亡くなったことを銀行が知ると口座が止まり、相続人の誰か1人では自由に引き出せなくなります。
遺産分割の前でも、一定の額までは相続人が単独で払い戻せる制度があるので、急ぎの支払いがあるときは銀行の窓口で相談してみましょう。
実際には、片づけを進める相続人がいったん立て替え、遺産分割のときに精算する家が多いんです。
立て替えるときは、見積書、契約書、領収書をそろえ、ほかの相続人にも金額を見せておいてください。
遺産分割協議書に「遺品整理費用〇〇円は長男が立て替え、遺産から精算する」と書いておけば、あとから「そんなに高いとは聞いていない」ともめることを防げます。
注意したいのは、相続放棄を考えている人が故人の預金から片づけ代を払うと、相続を認めたとみなされることです。
放棄するかどうかが決まるまでは、故人の預金には手をつけず、自分のお金で立て替えるか、作業そのものを待つほうが安全ですよ。
遠方に住む兄弟が多い家では、片づけに立ち会える人と、費用を多めに出す人で役割を分ける方法もあります。
誰がどれだけ負担するにしても、相続人全員が納得できる金額であることが大前提です。
そのためには、1社だけの見積もりで決めるのではなく、複数社の見積もりを並べて「この金額なら妥当だ」と全員で確かめられる状態をつくることが近道になります。
相見積もりの結果は、そのまま遺産分割の話し合いの資料としても使えるんです。
空き家の3000万円特別控除を使う
遺品整理費用そのものは差し引けなくても、相続した実家を売るときの税金は、大きく減らせる特例があります。
それが、相続した空き家を売ったときの3000万円の特別控除です。
この特例を使うと、家を売った利益から最高3000万円を差し引けます。
家を相続した相続人が3人以上いる場合は、1人あたり2000万円までになりますよ。
主な条件は、昭和56年5月31日以前に建てられた家であること、マンションのような区分所有の建物ではないこと、亡くなる直前に故人が1人で住んでいたことです。
売る期限も決まっていて、相続が始まってから3年を経過する日が属する年の12月31日までに売らなければなりません。
特例そのものは、令和9年12月31日までに売った家が対象です。
売る値段は1億円以下である必要があり、家を耐震リフォームするか、取り壊して更地にするといった条件も付いています。
売ったあとの翌年2月15日までに耐震工事や取り壊しを済ませる形でも使えるので、買主に解体を任せる売り方も選べます。
ここで遺品整理が関わってくるのは、取り壊しにしても売却にしても、まず家の中を空にしなければ話が進まないからです。
3年の期限は長いようで、四十九日、相続の話し合い、遺品整理、解体、売却と進めると、意外と余裕がありません。
片づけが遅れて期限を過ぎると、数百万円単位で税金が変わることもあるんです。
解体の補助金を使える自治体もあるので、取り壊しを考えているなら空き家の解体補助金の条件も合わせて確かめておきましょう。
特例を使うには、市区町村が出す被相続人居住用家屋等確認書を添えて、確定申告をする必要があります。
条件が細かく、使えるかどうかで税額が大きく変わるため、売る前に税理士に一度確認しておきましょう。
遺品整理の業者を選ぶときに、売却や解体の予定日を伝えておくと、その日から逆算して作業日を組んでもらえますよ。
期限に追われて1社に急いで決めると割高な金額を払いがちなので、売る時期が見えた段階で遺品整理の見積もり窓口の比較から複数社の見積もりを取っておきましょう。
買取で遺品整理の費用を差し引く
税金で戻らない遺品整理費用を下げるうえで、もっとも効果が大きいのが買取です。
古物商の許可を持つ遺品整理業者なら、家具、家電、着物、ブランド品、骨とう品、貴金属などを査定し、その買取額を整理費用から差し引いてくれます。
片づけと買取を別々の業者に頼む必要がなく、1回の作業で費用を減らせるのが大きな利点です。
値段がつきやすいのは、製造から年数の浅い家電、ブランドの家具、着物や帯、時計や宝石、切手や古銭、カメラ、楽器などになります。
反対に、古いタンスや布団、使い込んだ食器などは値段がつかないことがほとんどなので、最初から処分する物として考えておきましょう。
買取で入ったお金に税金がかかるかどうかも、気になるところですよね。
家具や衣服など、生活に普通に使う物を売って得たお金には、所得税がかかりません。
ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の値段が30万円を超える物は、この非課税から外れます。
高額な品が出てきたときは、買取の明細を捨てずに保管しておくと、確定申告や相続税の申告で迷わずに済みますよ。
相続税の申告が必要な家では、売れた品も遺産の一部なので、買取の金額が遺産の評価にも使われるんです。
買取額を差し引いてもらうときは、見積書に「整理費用」と「買取額」が別々に書かれているかを確かめてください。
差し引いたあとの金額だけが書かれた見積もりでは、どの品にいくら値段がついたのかが分からず、ほかの業者と比べられません。
また、業者によって買い取れる品目や査定の強さは大きく違います。
着物に強い業者、家電の再販ルートを持つ業者、骨とう品の目利きがいる業者など、得意分野が分かれているため、同じ家でも総額に差が出るんです。
だからこそ、買取込みの総額で複数社を比べることが、遺品整理費用を下げるいちばんの近道になります。
買取に強い業者を自分で1社ずつ探す手間をかけずに済むよう、遺品整理の見積もり窓口の比較で買取対応の業者に届く窓口を選んでおきましょう。
相見積もりで遺品整理の相場を確かめる
遺品整理の料金は、部屋の広さ、物の量、建物の階数やエレベーターの有無、作業の人数で大きく変わります。
1Rや1Kで3万〜8万円、2LDKで12万〜30万円、4LDK以上では22万〜60万円と、同じ間取りでも数倍の開きがあるんです。
この幅があるうえに、相続税でも売却時の税金でも差し引けないので、高い業者を選ぶとその差額はそのまま家族の負担としてのしかかるわけです。
家族で遺品整理の業者を探していると、次のようなところで止まりやすくなります。
- 1社の見積もりだけでは、その金額が高いのか安いのか判断できない
- 買取に強い業者がどこか分からず、差し引きの総額を比べられない
- 複数社に1社ずつ連絡し、立ち会いの日程を合わせる手間が大きい
こうした悩みは、遺品整理の一括見積もりの窓口を使うと、まとめて片づきます。
1回の申し込みで複数社から見積もりが届くため、自分で業者を1社ずつ探す必要がなく、買取額を差し引いた総額を同じ条件で並べられますよ。
窓口によっては、登録時に許可や実績を確かめた業者だけを紹介しているので、初めて業者を選ぶ家族でも安心して比べられるのも利点です。
見積もりは無料で、比べたうえで断ることもできるので、いきなり1社に決めずに、まずは金額を確かめるところから始められます。
遺品整理費用を相見積もりで下げるなら
- 複数社の見積もりを1回の申し込みで受け取れる
- 買取額を差し引いた総額を同じ条件で比べられる
- 見積もりは無料で、比べたあとに断ることもできる
\ 相見積もりが一括で可能 /
見積もりを比べるときは、総額だけでなく、追加料金の条件、作業の人数とトラックの台数、買取の明細が書かれているかも見てください。
あわせて、家庭のごみを運ぶ一般廃棄物収集運搬業の許可か許可業者への委託、買取に必要な古物商の許可があるかも確かめておくと、不法投棄や買い叩きのトラブルを避けられるんです。
料金の内訳と追加料金がかかりやすい場面は、遺品整理の費用の内訳で確かめられます。
相見積もりの結果は、相続人で費用を分担するときの説明材料にもなりますよ。
自分でできる作業を増やして費用を抑える
業者に頼む範囲を減らすことも、遺品整理費用を下げる確実な方法です。
料金は物の量と作業の手間で決まるので、家族でできる作業を先に済ませておくと、そのぶん見積もりが下がります。
まず取りかかりたいのは、貴重品と残す物の仕分けです。
通帳、印鑑、権利証、保険証券、年金の書類、写真や手紙などを先に家族で探しておけば、業者が探す時間が減り、大事な物を誤って処分される心配もなくなります。
相続税の申告に使う書類も、この段階で見つけておくことが大切なんです。
次に、自治体のごみ収集で出せる物を少しずつ出していきましょう。
燃えるごみや資源ごみ、古紙や衣類は、決められた日に出せば費用はほとんどかかりません。
粗大ごみも、自治体の収集や持ち込みを使えば、業者に頼むより安く処分できます。
ただし、エアコン、テレビ、冷蔵庫、洗濯機は家電リサイクルの対象なので、粗大ごみには出せず、販売店や指定の窓口に引き取ってもらう必要がありますよ。
一方で、無理に全部を自分でやろうとすると、かえって高くつくこともあります。
大型の家具を運び出すために何度も車を借りたり、遠方から何度も通って交通費がかさんだりすれば、業者に頼んだほうが安く済む場合も少なくありません。
体力的に難しい作業や、2階からの搬出、重い家電の運び出しは、無理をせず業者に任せましょう。
おすすめは、仕分けと小物の処分を家族で進め、大型の家具や家電の搬出、買取、最後の清掃を業者に頼む分け方です。
見積もりのときに「ここまでは自分たちで済ませた」と伝えれば、そのぶん作業の人数やトラックの台数を減らした金額を出してもらえます。
自分でできる範囲と業者に任せる範囲を決めたうえで複数社の見積もりを比べると、もっとも無駄のない金額が見えてきますよ。
税金で戻らない費用だからこそ、手を動かせる部分は家族で受け持ち、残りを安く確実に頼むのが賢い進め方なんです。
見積もりの窓口を比べたい方へ
遺品整理の見積もり窓口を比較する
まとめ 遺品整理費用と債務控除の考え方
遺品整理費用は、相続税の債務控除にも葬式費用にも入りません。
債務控除で差し引けるのは、亡くなった時点で故人が負っていた借金や未払金だけで、亡くなったあとに相続人が契約する片づけ代は対象外だからです。
葬式費用も、火葬や納骨、お通夜、お布施など弔いの儀式に欠かせない支出に限られ、法事や香典返しと同じく遺品整理は含まれません。
例外は、故人が生前に自分で片づけを頼み、作業が終わったのに代金が未払いだった場合です。
この未払い代金は故人の債務になるので、請求書や契約書を残しておけば差し引けますよ。
相続放棄をした人は、債務控除は使えないものの、実際に負担した葬式費用は差し引けます。
ただ、放棄を考えているなら、遺品整理を始める前に専門家へ相談し、放棄するかどうかを先に決めておきましょう。
実家を売るときの譲渡費用にも、遺品整理費用は入りにくいと考えておくのが現実的です。
売買契約で撤去が条件になっている場合などは判断が分かれるので、見積書を分けてもらい、申告の前に税理士に一度確認しておいてください。
税金で戻らない分は、支払いの工夫で減らせるんです。
相続人で負担の分け方を決めること、空き家の3000万円特別控除で売却の税金を抑えること、買取で整理費用から差し引くこと、家族でできる作業を先に済ませることの4つが柱になります。
そして、どの方法を選ぶにしても、最後に効いてくるのは業者選びなんです。
同じ家の片づけでも、業者によって料金も買取の強さも違うため、1社だけで決めると差額をそのまま払うことになります。
遺品整理費用は債務控除できないからこそ、複数社の見積もりを並べて、買取込みの総額がもっとも納得できる業者を選びましょう。
無料で複数社を比べられる窓口は、遺品整理の見積もり窓口の比較でまとめて確かめられます。
最新の料金・受付条件は、各自治体・施設の公式案内をご確認ください。